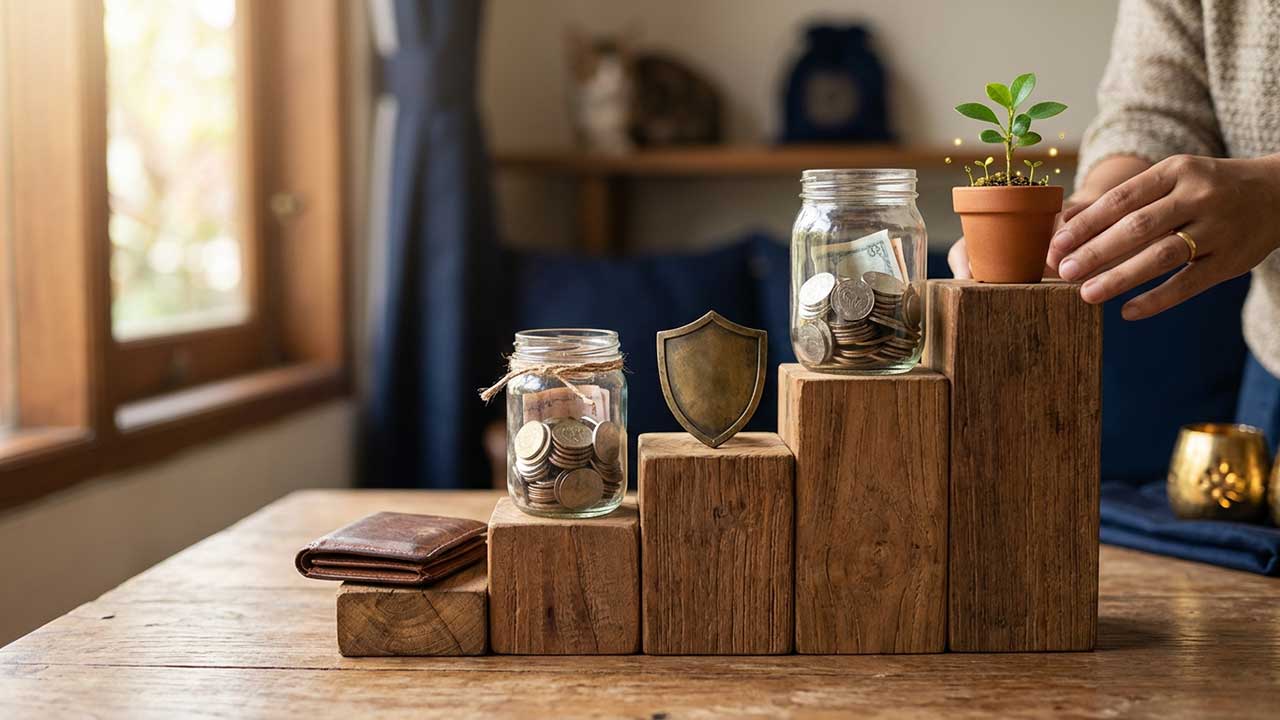
Pertanyaan dana darurat atau asuransi dulu biasanya dijawab dengan urutan yang umum dipakai perencana keuangan: rapikan arus kas, kumpulkan dana darurat awal, lengkapi proteksi kesehatan dan jiwa, penuhi dana darurat, lalu mulai investasi untuk tujuan jangka panjang. Urutan ini bisa bergeser sesuai kondisi, misalnya kalau kamu punya tanggungan atau utang berbunga tinggi.
Aku membuat kalkulator dana darurat di antoniuspsk.com, dan pertanyaan soal urutan ini termasuk yang paling sering muncul setelah orang melihat hasil hitungannya. Wajar, karena semua terasa penting sekaligus. Artikel ini membantu kamu menyusun langkah yang masuk akal dengan penghasilan yang ada.
Artikel ini edukasi keuangan umum, bukan rekomendasi produk tertentu. Urutan yang dibahas adalah kerangka umum yang perlu disesuaikan dengan kondisi masing-masing.
Kenapa Urutan Penting
Setiap komponen keuangan punya fungsi berbeda, dan saling melindungi. Kalau urutannya terbalik, satu kejadian kecil bisa merusak rencana besar.
Contohnya, seseorang langsung berinvestasi saham tanpa dana darurat. Saat motor rusak atau ada biaya sakit yang tidak ditanggung, ia terpaksa menjual saham di saat harganya sedang turun. Investasinya tidak gagal karena salah memilih, tapi karena fondasinya belum ada.
Urutan yang tepat membuat setiap lapisan melindungi lapisan di atasnya.
Langkah Pertama: Arus Kas Sehat
Sebelum bicara dana darurat atau asuransi, pastikan arus kas bulanan sehat. Artinya, penghasilan lebih besar dari pengeluaran, dan ada sisa yang bisa dialokasikan.
Beberapa hal yang perlu dicek:
- Catat pengeluaran selama satu sampai dua bulan untuk tahu ke mana uang pergi.
- Pisahkan pengeluaran wajib dan gaya hidup, supaya terlihat bagian mana yang bisa dipangkas.
- Identifikasi utang berbunga tinggi, seperti kartu kredit atau paylater yang menunggak.
Kalau ada utang berbunga tinggi, prioritaskan pelunasannya bersamaan dengan dana darurat awal. Bunga utang konsumtif hampir selalu lebih besar daripada imbal hasil tabungan atau investasi yang aman.
Langkah Kedua: Dana Darurat Awal
Kumpulkan dana darurat awal sebesar satu sampai tiga bulan pengeluaran wajib. Target kecil ini cukup untuk menahan guncangan ringan, dan cukup cepat dicapai sehingga tidak menunda langkah berikutnya terlalu lama.
Cek berapa target dana daruratmu di widget berikut.
Dana daruratmu idealnya berapa?
Pilih kondisimu, lalu isi pengeluaran bulanan.
Target dana darurat kamu
Isi pengeluaran per bulan, targetnya muncul di sini.
Aturan praktis: 6, 9, atau 12 kali pengeluaran bulanan, ditambah 3 bulan kalau penghasilanmu nggak tetap.
Panduan lengkap menghitung dan menyimpan dana darurat ada di artikel dana darurat ideal.
Langkah Ketiga: Proteksi Kesehatan dan Jiwa
Setelah dana darurat awal terkumpul, lengkapi proteksi dasar:
- BPJS Kesehatan aktif untuk seluruh keluarga. Ini fondasi wajib dan biayanya paling terjangkau.
- Asuransi kesehatan untuk pencari nafkah, terutama untuk rawat inap. Penjelasannya ada di panduan asuransi kesehatan untuk pemula.
- Asuransi jiwa kalau kamu punya tanggungan atau utang jangka panjang, dengan uang pertanggungan yang dihitung lewat metode HLV.
Kenapa proteksi sebelum dana darurat penuh? Karena dana darurat penuh bisa butuh waktu bertahun-tahun untuk dikumpulkan, sementara risiko sakit berat atau meninggal dunia tidak menunggu. Proteksi menutup risiko besar yang tidak mungkin ditanggung dana darurat, dengan biaya bulanan yang relatif kecil.
Patokan yang sering dipakai untuk total biaya proteksi adalah 10 sampai 20 persen penghasilan. Pilih perlindungan yang sanggup dibayar konsisten.
Langkah Keempat: Dana Darurat Penuh
Sambil membayar premi, lanjutkan dana darurat sampai target penuh: sekitar 6 bulan pengeluaran untuk lajang, 9 bulan untuk yang menikah, dan 12 bulan untuk yang punya anak, ditambah 3 bulan kalau penghasilanmu tidak tetap.
Dana darurat penuh juga menutup celah yang tidak ditanggung asuransi, seperti masa tunggu, pengecualian polis, atau kehilangan pekerjaan. Pengalaman orang yang tiba-tiba kehilangan asuransi kantor menunjukkan betapa pentingnya lapisan ini, seperti yang aku bahas di artikel asuransi setelah resign atau PHK.
Langkah Kelima: Investasi untuk Tujuan
Setelah fondasi kuat, mulai investasi untuk tujuan jangka panjang, seperti dana pensiun, dana pendidikan anak, atau tujuan lain. Setiap tujuan sebaiknya punya target nominal, jangka waktu, dan instrumen yang sesuai profil risiko.
Untuk tujuan pensiun, mulailah dengan menghitung kebutuhannya di panduan cara menghitung dana pensiun. Semakin awal mulai, semakin ringan setoran bulanan yang dibutuhkan.
Contoh Alokasi untuk Penghasilan Rp10 Juta
Berikut ilustrasi bagaimana urutan ini bisa diterapkan pada penghasilan bersih Rp10 juta per bulan untuk keluarga kecil. Angkanya hanya contoh dan perlu disesuaikan dengan kondisi masing-masing.
| Pos | Fase membangun fondasi | Setelah dana darurat penuh |
|---|---|---|
| Pengeluaran wajib | Rp6 juta | Rp6 juta |
| Gaya hidup | Rp1,5 juta | Rp1,5 juta |
| Proteksi | Rp1 juta | Rp1 juta |
| Dana darurat | Rp1,5 juta | Rp0 |
| Investasi tujuan | Rp0 | Rp1,5 juta |
Di fase awal, setoran dana darurat berjalan bersamaan dengan premi proteksi. Setelah dana darurat mencapai target, pos yang sama dialihkan ke investasi untuk tujuan jangka panjang. Dengan cara ini, kebiasaan menyisihkan uang tidak berubah, hanya tujuannya yang bergeser.
Jadi, Dana Darurat atau Asuransi Dulu?
Untuk kebanyakan orang, jawabannya adalah dana darurat awal dulu, lalu asuransi, lalu dana darurat penuh. Berikut ringkasannya:
| Urutan | Langkah | Target |
|---|---|---|
| 1 | Arus kas sehat | Penghasilan lebih besar dari pengeluaran, utang mahal terkendali |
| 2 | Dana darurat awal | 1 sampai 3 bulan pengeluaran wajib |
| 3 | Proteksi dasar | BPJS aktif, asuransi kesehatan, asuransi jiwa kalau ada tanggungan |
| 4 | Dana darurat penuh | 6 sampai 12 bulan pengeluaran, sesuai kondisi |
| 5 | Investasi tujuan | Pensiun, pendidikan, dan tujuan lain |
Kapan Urutan Bisa Berubah
Kerangka di atas bukan aturan mati. Beberapa kondisi membuat urutannya perlu digeser:
- Punya tanggungan dan kondisi kesehatan mulai berubah. Proteksi bisa didahulukan, karena semakin lama ditunda, semakin besar risiko pengajuan ditolak atau diberi pengecualian.
- Kantor memberi program pensiun dengan kontribusi pemberi kerja. Ikuti sejak awal, karena kontribusi kantor adalah manfaat yang sayang dilewatkan.
- Punya utang dengan bunga sangat tinggi. Pelunasan bisa didahulukan setelah dana darurat minimal terkumpul.
- Generasi sandwich dengan dua arah tanggungan perlu dana darurat dan proteksi yang lebih besar. Pembahasannya ada di artikel asuransi jiwa untuk generasi sandwich.
- Usia mendekati pensiun. Porsi untuk dana pensiun mungkin perlu dinaikkan lebih cepat.
Kesimpulan
Urutan keuangan yang masuk akal dimulai dari arus kas sehat, dana darurat awal, proteksi dasar, dana darurat penuh, lalu investasi untuk tujuan. Urutan ini menjaga setiap lapisan saling melindungi, dan bisa disesuaikan dengan kondisi khusus seperti tanggungan atau utang. Kalau ingin dibantu menyusun urutan sesuai kondisi keluargamu, lihat layanan konsultasi asuransi atau ngobrol saja dulu, gratis dan tanpa komitmen.
Bingung mulai dari mana?
Ngobrol santai soal kebutuhan proteksimu. Gratis dan tanpa komitmen.
WhatsApp 0817 6868 584
Pertanyaan Seputar Dana Darurat atau Asuransi Dulu
Lebih dulu dana darurat atau asuransi?
Untuk kebanyakan orang, kumpulkan dana darurat awal sebesar satu sampai tiga bulan pengeluaran lebih dulu, lalu lengkapi proteksi kesehatan dan jiwa, baru penuhi dana darurat sampai target penuh. Dengan urutan ini, kamu terlindungi dari guncangan kecil sekaligus risiko besar lebih cepat.
Bolehkah langsung investasi tanpa dana darurat?
Tidak disarankan. Tanpa dana darurat, kejadian mendadak bisa memaksa kamu mencairkan investasi di waktu yang kurang tepat, misalnya saat nilainya sedang turun. Siapkan dana darurat minimal satu sampai tiga bulan pengeluaran lebih dulu, lalu mulai investasi secara bertahap.
Apakah utang harus lunas sebelum menabung?
Tidak harus semua utang. Utang berbunga tinggi seperti kartu kredit atau paylater sebaiknya diprioritaskan setelah dana darurat awal terkumpul. Utang produktif dengan cicilan terjangkau, seperti KPR, bisa tetap berjalan sambil kamu membangun dana darurat dan proteksi.
Berapa persen penghasilan untuk asuransi?
Patokan yang sering dipakai adalah 10 sampai 20 persen penghasilan untuk seluruh kebutuhan proteksi. Yang terpenting, premi sanggup dibayar secara konsisten dalam jangka panjang. Lebih baik memulai dari perlindungan dasar yang terjangkau daripada membeli banyak polis lalu berhenti di tengah jalan.
Kapan waktu yang tepat mulai investasi?
Setelah arus kas sehat, dana darurat awal terkumpul, dan proteksi dasar terpenuhi. Investasi sebaiknya dimulai dengan tujuan yang jelas, seperti pensiun atau pendidikan anak, dan disesuaikan dengan profil risiko. Kalau kantor memberi program pensiun dengan kontribusi pemberi kerja, ikuti sejak awal.